

Родители взяли ипотеку, но спустя 5 лет не смогли платить за кредит и допустили просрочку
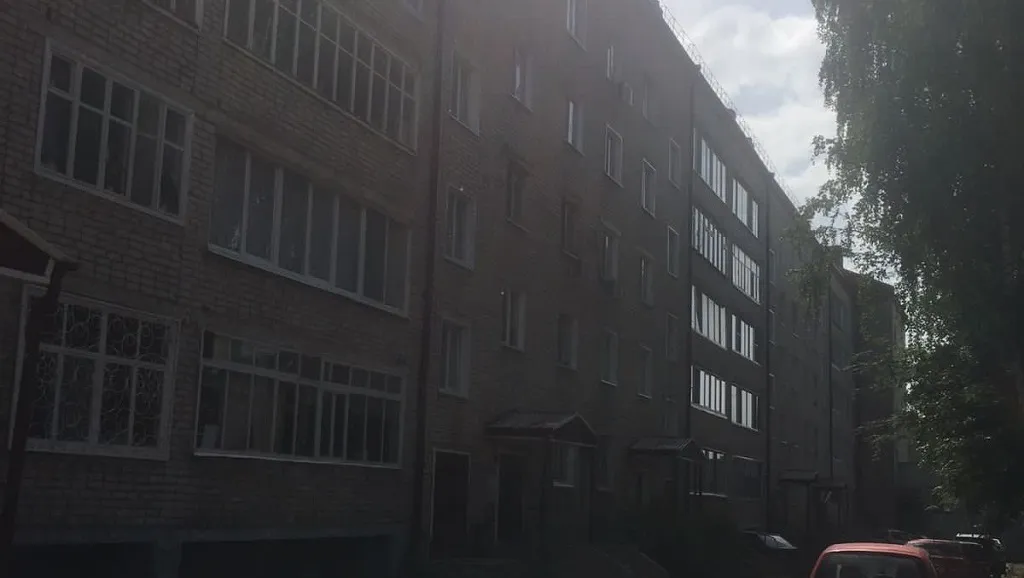
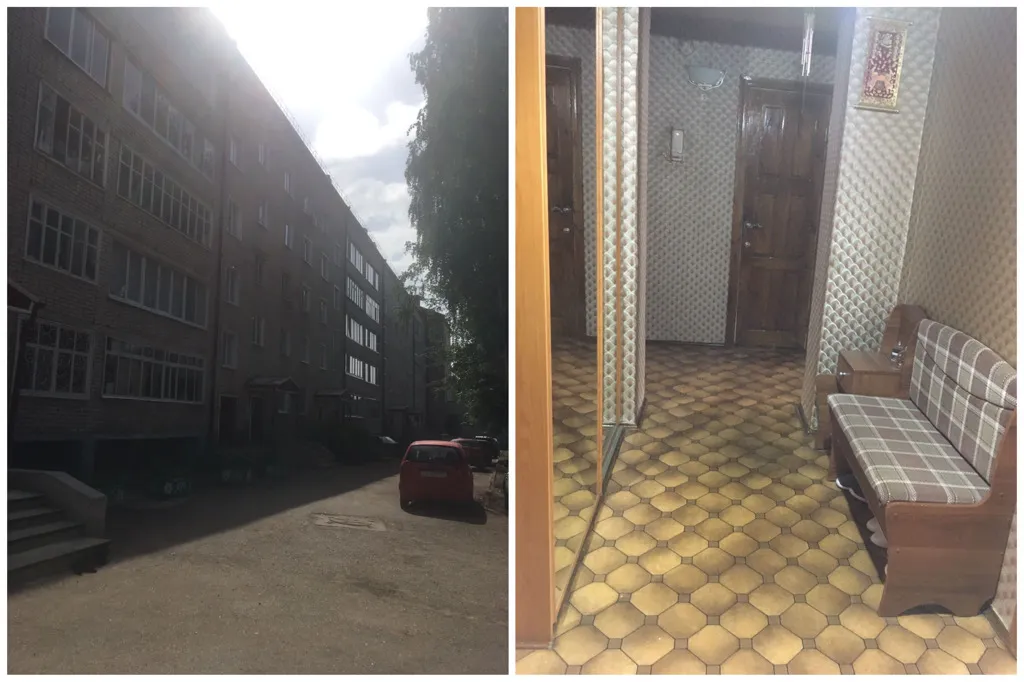
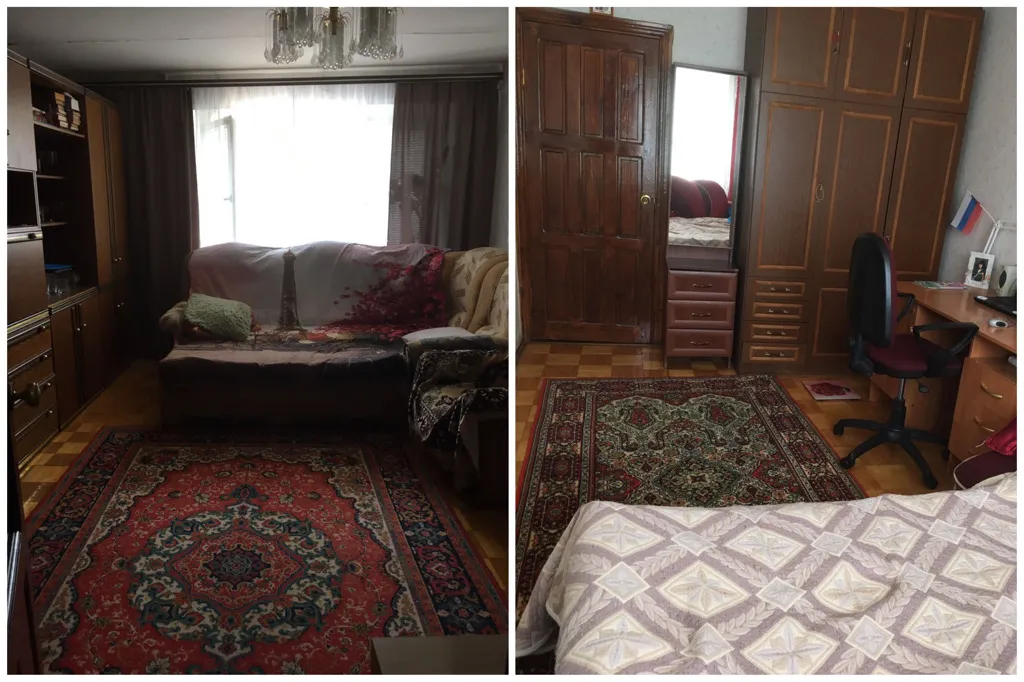
В 2006 году мои родители купили в ипотеку четырехкомнатную квартиру в Вятских Полянах. В 2011 году они не смогли оплачивать этот кредит какое-то непродолжительное время — 3-4 месяца. Банк подал на них в суд как на неплательщиков и выиграл дело. Вышли исполнительные листы на взыскание квартиры. Но впоследствии я позвонил банк, и нам удалось договориться: я закрыл просрочку, сделал страховку на родителей, и банк отозвал исполнительные листы, о чем свидетельствует постановление судебного пристава от 2012 года. Мы выдохнули, и дальше за квартиру платили без просрочек.
В 2015 году мы получили письмо, в котором говорится, что банк «АТТА-ипотека», у которого мы брали ипотеку, стал банкротом, и теперь все права перешли к «Москоммерцбанку». То есть новый банк выкупил весь кредитный портфель, в том числе и кредит моих родителей, и теперь кредиторами стали они. Соответственно, и платежи нужно было производить на реквизиты, которые указали в этом письме. Сумма по кредитному договору осталась прежней. Мы также продолжили платить без просрочек только по новым реквизитам.
Новый банк потребовал закрыть кредит полностью из-за старой просрочки
В 2020 году мы получили письмо о том, что «Москоммерцбанк» подал иск на правопреемство от «АТТА-ипотеки» на решение суда от 2011 года. И суд ему удовлетворяет этот иск, и сразу же мы получаем письмо от «Москоммерцбанка», в котором сообщается, что мы имеем просрочку более 40 дней от 2011 года. Банк предлагает нам добровольно погасить кредит полностью, либо они взыскивают квартиру по исполнительным листам от 2011 года.
То есть, да, в 2011 году у родителей была просрочка, и мы это признаем. Эту ситуацию исправили и договорились с банком. Да, договорились устно, у меня осталась только переписка с банком по почте, никаких документов у них о том, что претензий к нам больше нет — я, к сожалению, не попросил. Но в подтверждении того, что мы выполнили все договоренности, банк отозвал исполнительные листы. У нас есть все квитанции, что мы продолжали дальше платить за ипотеку после 2011 года. Банк поступает очень хитро, он говорит, что мы имеем просрочку от 2011 года! Получается, что на 2020 год исполнительные листы не предъявлялись 8 лет. Их срок — 3 года. На них так и написано: «3 года к предъявлению», а они они не предъявлялись. Получается, что новый банк все устраивало в течение пяти лет. Неужели, банк бы терпел 5 лет и ждал, пока мы не платили за ипотеку?
Тогда мы подали встречный иск к «Москоммерцбанку» об установлении остатка задолженности (эта бумага нам как раз понадобится в Верховном суде). Процесс шел долго. Суть в том, что мы утвердили сумму задолженности, и она гораздо меньше, чем в исполнительных листах. В моменте, пока мы занимались судебным процессом по установлению задолженности, «Москоммерцбанк» продавал квартиру на торгах.
Пока мы добивались справедливости в суде, банк пытался арестовать квартиру
Банк обратился к приставам, чтобы наложить арест на взыскание квартиры по листам 2011 года. От приставов в апреле 2021 года выходит постановление о том, что срок листов к предъявлению истек. Потом выходит еще одно постановление. Мы его обжаловали. Потом еще одно, которое мы снова обжаловали. Приставы начинают делать очень хитрые ходы, они запутывают нас множеством исполнительных документов. Одно отменяем, другое выносят, одно отменяем — третье выносят. На одном из заседаний судье стало плохо. Заседание отложили и сказали, что нас вызовут в следующий раз. Но к нам никто не обратился, в итоге дело рассмотрели без нашего участия.
На одном из финальных процессов по установлению задолженности 1 февраля 2023 года мы узнали, что наша квартира уже была продана 8 декабря 2022 года. Мы были в полном шоке. Мы запросили документы, на каком основании это произошло. Из документов мы увидели, что весь 2022 год квартира была на торгах — ее пытались продать по разным ценам. Но ключевое — то, что мы об этом не знали, не получали писем и никто к нам не приходил. При чем корреспонденция шла к нам без перебоев, мы получали извещения по другим делам, но по этой части не было никаких писем. Поэтому мы снова подали в суд на признание торгов недействительными.
Квартиру продали по ценам 2011 года
Из документов мы узнали, что квартиру купил житель города Вятские Поляны Злобин Михаил Юрьевич. Ее продали за 1 340 000 рублей — по стоимости 2011 года. Мы подали иск к Злобину, к приставам и ко всем, кто занимался продажей этой квартиры, в том числе и к банку. На судебных заседаниях наши доводы никто никак не принимает, мы уже проиграли первую инстанцию и апелляцию. Суд встает на сторону приставов с формулировкой: «как я могу не доверять судебным приставам». Сейчас мы подали заявление в Верховный суд, дата заседания еще не назначена. Мы готовимся к судебному процессу, и пока не ясно, получится ли его выиграть.
Прокуратура и следственный комитет не реагируют
На мой взгляд, в этой истории есть сговор каких-то лиц. Мои заявления на действия приставов в прокуратуру, в следственный комитет и во все различные инстанции не дают результата, никто не хочет заниматься этим делом. Мы сами проделали большую работу по установлению понятых, которые якобы участвовали в аресте квартиры, которого фактически не было. В документах говорится, что арест происходил при понятых и в присутствии моего отца, однако его подписи тоже нет в акте. Один из понятых, которого мы нашли, под запись говорит, что не участвовал в аресте, другой — путается в показаниях и даже не помнит точно, где находился наш дом.
Как сделать так, чтобы квартиру не отняли? Ты платишь за квартиру — ее отнимают, не платишь — тоже отнимают. Мы не сделали ничего противоправного, ни у кого ничего не отняли, родители-пенсионеры оплачивают ипотеку, а их выгоняют с этой квартиры. Это просто неприемлемо! Да, бывает, что люди допускают просрочку, но мы же исправили ситуацию! Почему банк отнимает квартиру и выгоняет пенсионеров на улицу?
Я задавал вопросу следственному комитету: почему у нас в стране дело берется на контроль главы ведомства, когда кота выкидывают из поезда и он замерзает в сугробе? Что сделать нам, чтобы на нас обратили внимание, тоже замерзнуть в сугробе?
Как не попасть в подобную ситуацию? Комментарий юриста VERBA LEGAL Арсения Дампилова:
— Наличие отдельного письма от банка об отсутствии претензий в связи с погашением задолженности и не осуществления права на обращение взыскания в данной ситуации было бы весьма полезно. Но это не значит, что достигнутые договоренности с банком нельзя доказать путем предоставления имеющейся переписки и отзыва банком исполнительного листа. Также следует учитывать, что прошло около 5 лет с момента перехода прав новому кредитору, который в течение этого времени также не предъявлял требований о досрочном возврате кредита в связи с просрочкой имевшей место в 2011 г., что ставит вопрос о соответствии поведения банка поведению, ожидаемого от любого участника гражданского оборота, учитывающего права и законные интересы другой стороны (принцип добросовестности).
Для предотвращения подобных случаев, в первую очередь, следует не допускать просрочек по кредиту, документально фиксировать все договоренности с банком. Также обращаю внимание, что статьей 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» предусматривается право физических лиц, оказавшихся в трудной жизненной ситуации, на получение «кредитных каникул» — льготного периода, в течение которого приостанавливается исполнения заемщиком своих обязательств по соответствующему договору, либо уменьшается размер платежей (при соблюдении определенных в указанной статье условий).







Авторизуйтесь, чтобы оставить комментарий