
Откуда взялся жилищный вклад
4 июля 2026 года президент РФ подписал закон, вводящий новый банковский продукт — договор жилищных сбережений, или сокращенно ДЖС. Документ размещен на портале официального опубликования правовых актов, так что это не проект и не идея из серии «давайте обсудим» — с 1 января 2027 года инструмент официально заработает.
Идея простая: люди копят на первоначальный взнос по ипотеке или на квартиру целиком по много лет, размазывая эти деньги по обычным вкладам, картам и «заначкам под матрасом». Государство решило собрать этот процесс в один продукт — с повышенной защитой и понятными правилами игры.
Договор жилищных сбережений — что это такое простыми словами
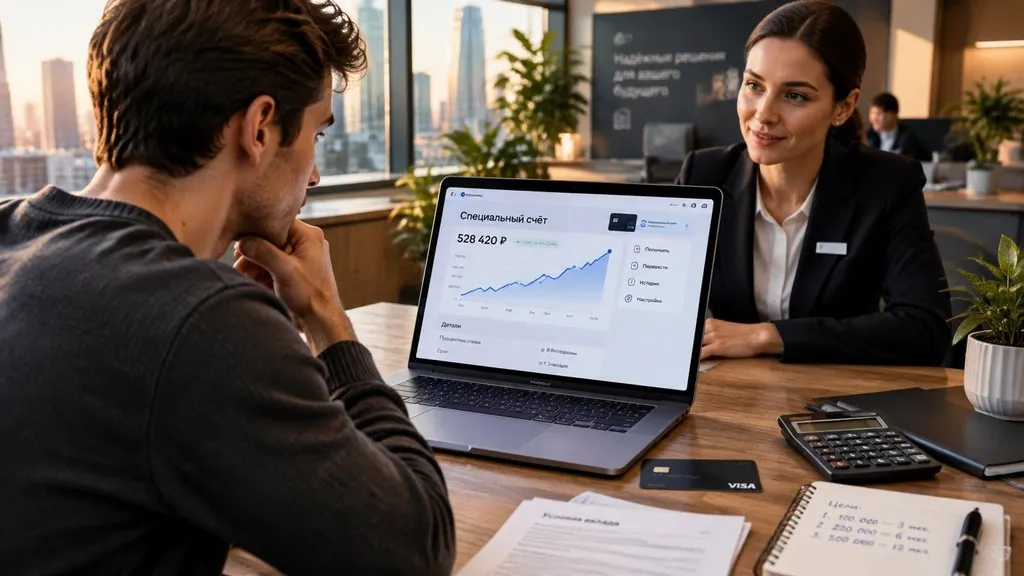
По сути это целевой депозит с одним важным условием: деньги можно потратить только на улучшение жилищных условий. Не на ремонт бабушкиной дачи, не на новую машину пока копится — строго на жилье.
Банк открывает вкладчику специальный счет. Пополнять его может не только сам вкладчик, но и кто угодно из окружения: родители, супруг, работодатель — закон здесь не ограничивает круг благотворителей. На эти деньги банк начисляет проценты, и в итоге вся накопленная сумма вместе с процентами уходит на жилищные цели.
Условия: что нужно знать до похода в банк
Экономическая грамотность, как правило, покидает чат ровно в тот момент, когда речь заходит о процентах и сроках. Поэтому четко по пунктам:
-
Минимальный срок договора — 3 года. Быстрой схемы «накопил за полгода и купил студию» не будет, инструмент рассчитан на терпеливых.
-
Пополнение без ограничений. Деньги закидывать на депозит можно в любое время и любыми суммами, если это прописано в банковском договоре.
-
Повышенное страхование. Жилищные вклады застрахованы Агентством по страхованию вкладов на сумму до 10 млн рублей — для сравнения стандартный лимит для обычных депозитов составляет 1,4 млн рублей. Разница существенная, отмечает ипотечный брокер Мария Моталева, а значит средства вкладчика защищены надежнее.
-
Ставка — на усмотрение банка. В законе отражены базовые правила, но не зафиксирован единый процент. Так что каждый банк будет прописывать свои условия в договорах: конкретные ставки, порядок начисления и капитализации процентов.
На что можно потратить накопленные деньги
Средства с жилищного вклада можно использовать по следующим сценариям:
-
купить готовое жилье
-
приобрести строящееся жилье в качестве дольщика
-
построить свой дом
-
внести в банк как первоначальный взнос по ипотеке
-
погасить действующий жилищный кредит — причем не обязательно в том же банке, где открыт вклад.
Отдельно стоит отметить: не нужно ждать все три года, чтобы пустить деньги в дело. Уже через год после открытия вклада средствами можно закрыть первоначальный взнос по ипотеке или погасить действующий кредит без потери накопленных процентов. Как замечает представитель Сбербанка, покупатель квартиры при этом сам должен подтвердить целевое использование средств со вклада. А каким образом это сделать, будет прописано в договоре.
А если планы поменялись
Жизнь непредсказуема: ипотеку могут не одобрить, квартира мечты может уйти другому покупателю, а планы порой меняются сами собой. На этот случай закон тоже все предусмотрел.
Если банк не одобрил выдачу кредита или вкладчик сам передумал покупать жилье или решил направить деньги не на решение жилищного вопроса, деньги можно забрать вместе с начисленными процентами. Правда, есть нюанс: сделать это без потерь получится не раньше, чем через полтора года с момента заключения договора. Расторгнуть вклад до этого времени технически можно, но тогда проценты, скорее всего, пересчитают по менее выгодной ставке — как это обычно бывает при досрочном закрытии депозитов. Ипотечный брокер Мария Моталева добавляет: снятие денег со вклада до истечения полутора лет и не на жилищные цели повлечет изменение ставки и накопленных процентов, как на вкладе до востребования.
Плюсы договора жилищных сбережений
Из очевидных плюсов:
-
страховая защита по жилищному вкладу в семь раз выше стандартной
-
целевое накопление — деньги буквально невозможно спустить на что-то другое, что дисциплинирует
-
гибкость: полученные средства можно использовать даже для кредита в другом банке
-
банк должен рассмотреть заявку на ипотеку по итогам накопительного периода, если вкладчик соответствует требованиям: по доходу, кредитной истории и т. д. Однако наличие ДЖС само по себе не гарантирует одобрение кредита.
За чем стоит следить
Пока банки только готовятся к запуску продукта, поэтому точные процентные ставки и дополнительные бонусы конкретных кредитных организаций станут известны ближе к началу 2027 года.
Не хочется жить на работе ради квартиры, но и подписывать договор не глядя тоже не стоит: перед открытием вклада имеет смысл сравнить условия нескольких банков, а не хвататься за первое предложение.
И, как замечает, Мария Моталева, риски у инструмента тоже есть: «Может резко повыситься стоимость недвижимости, например, из-за падения ставки ЦБ, а клиент не сможет снять средства без потерь в течение года».
Кому стоит присмотреться к ДЖС
Жилищный вклад — это не универсальное решение для всех, кто мечтает о своих квадратных метрах. Он особенно интересен тем, кто:
-
планирует покупку жилья не завтра, а через несколько лет, и хочет зафиксировать цель
-
рассчитывает на помощь родственников или работодателя в накоплении первоначального взноса
-
ценит повышенную страховую защиту крупных сумм больше, чем максимальную доходность.
Если же покупка нужна «еще вчера», а свободных денег на длинное накопление нет — инструмент скорее про горизонт планирования, чем про быстрое решение жилищного вопроса.
Главное про жилищные вклады
Жилищные вклады — это попытка сделать накопление на квартиру более предсказуемым и защищенным процессом, а не игрой в удачу с курсом валют и надежностью банка.
С 1 января 2027 года у российских семей появится дополнительный инструмент для дисциплинированного накопления, который стоит держать в поле зрения уже сейчас — хотя бы для того, чтобы к моменту запуска сравнить условия банков осознанно, а не в последний момент: ставку, правила пополнения, капитализации и нюансы досрочного закрытия.
Чем жилищный вклад отличается от обычного депозита?
Деньги можно потратить только на жилье — купить, построить или погасить ипотеку. Это не просто вклад с процентами, а целевой инструмент с ограничением на использование средств.
Можно ли открыть жилищный вклад уже сейчас?
Нет, продукт заработает только с 1 января 2027 года — раньше банки просто не смогут предложить эту услугу.
Что будет со вкладом, если передумать покупать жилье?
Деньги вернут с процентами, но без потерь — только если после заключения договора прошло полтора года. Раньше расторгнуть можно, но, скорее всего, с пересчетом процентов.
Обязательно ли ждать три года, чтобы воспользоваться накоплениями?
Нет. Уже через год деньгами можно закрыть первоначальный взнос или погасить действующий кредит — и не обязательно в том же банке, где открыт вклад.







Авторизуйтесь, чтобы оставить комментарий