
Что изменилось в семейной ипотеке с 1 октября 2026 года
24 сентября Минфин утвердил самый масштабный пересмотр программы с 2018 года. Раньше все семьи с ребенком до семи лет получали кредит под 6% с лимитом 6 млн рублей и первоначальным взносом от 20%. Теперь ставка и лимит зависят от количества детей.
Новые условия для всех регионов, кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей
|
Семья (хотя бы один ребенок младше 7 лет) |
Ставка |
Максимальный кредит |
|
Один ребенок |
10% |
6 млн рублей |
|
Двое детей |
8% |
8 млн рублей |
|
Трое детей |
6% |
10 млн рублей |
|
Четверо детей |
4% |
10 млн рублей |
|
Пятеро и больше |
2% |
10 млн рублей |
Что еще важно знать:
-
новые условия действуют для договоров, выданных с 1 октября 2026 года
-
льготную ставку государство субсидирует не больше 15 лет
-
на строительство частного дома и покупку земли под него ставка остается 6% для всех семей
-
в столичных регионах ставки на 2 п.п. выше, а лимиты больше — от 12 до 18 млн рублей.
Сколько будет платить семья в Казани: расчет на реальных квартирах
Для расчета мы взяли квартиры в жилых комплексах комфорт-класса в Казани с планировками, удобными для семей с детьми. Цены — по состоянию на 25 сентября 2026 года.
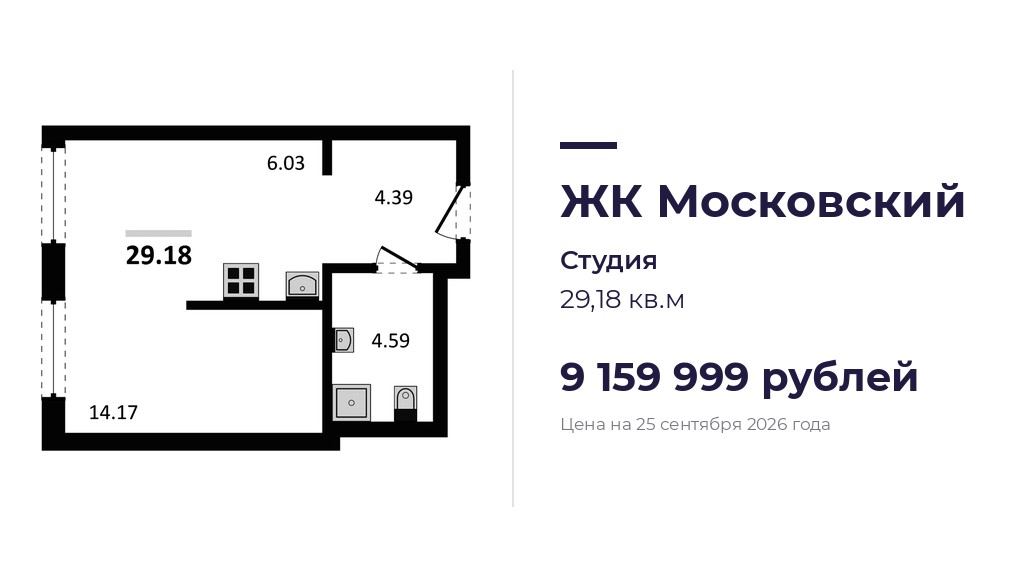
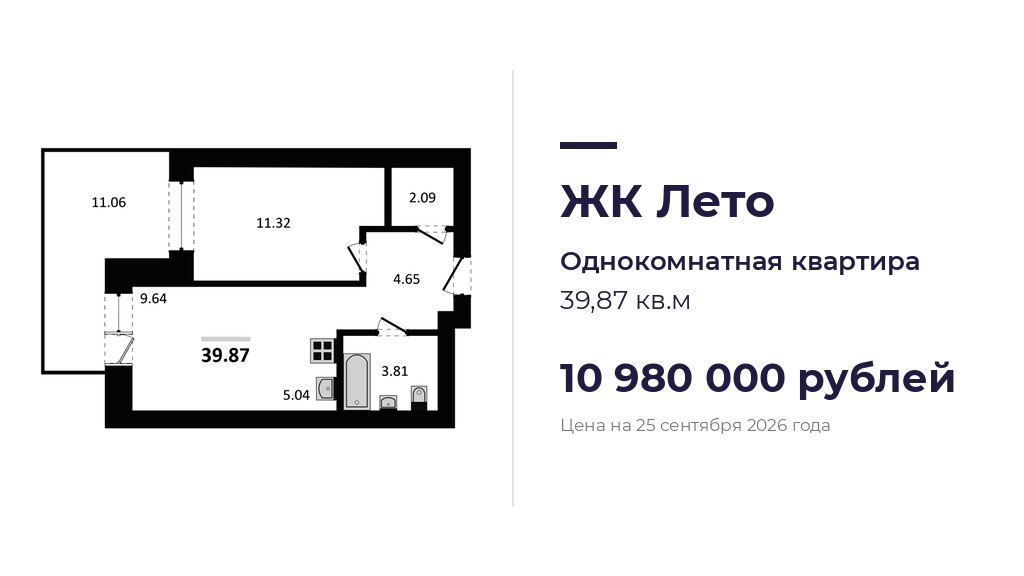
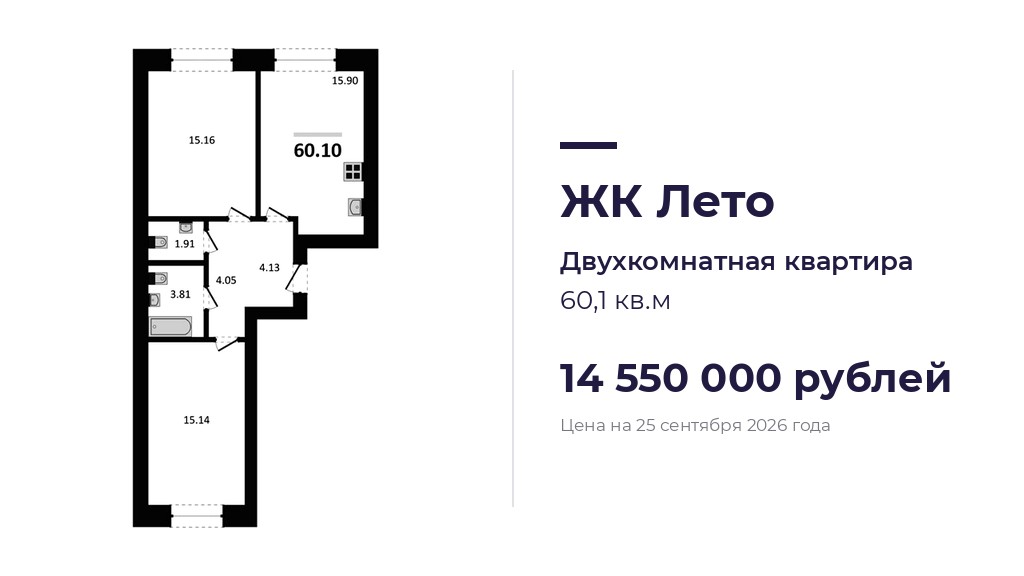
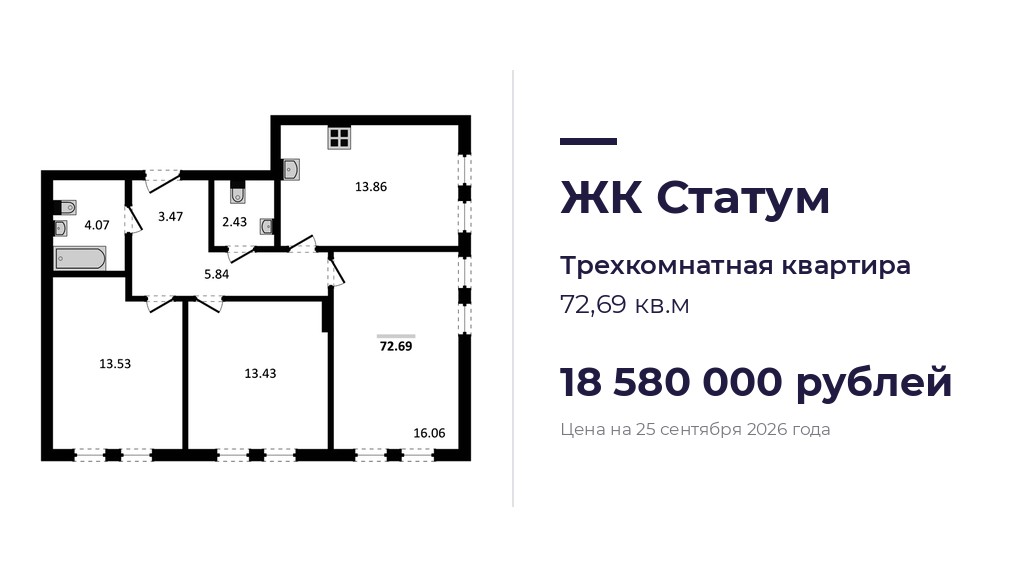
Ни одна квартира из нашей подборки не помещается в лимит семейной ипотеки — даже самая скромная. Студия меньше 30 кв.м в казанской новостройке уже стоит больше 9 млн рублей. Уложиться в лимит можно, если выбирать квартиру в пригороде Казани, варианты можно посмотреть здесь.
|
ЖК |
Квартира |
Площадь |
Стоимость |
Цена за 1 кв.м |
|
Московский |
студия |
29,18 кв.м |
9,16 млн рублей |
313,9 тыс. рублей |
|
Лето |
однокомнатная |
39,87 кв.м |
10,98 млн рублей |
275,4 тыс. рублей |
|
Лето |
двухкомнатная |
60,1 кв.м |
14,55 млн рублей |
242,1 тыс. рублей |
|
Статум |
трехкомнатная |
72,69 кв.м |
18,58 млн рублей |
255,6 тыс. рублей |
Новый лимит покрывает от 54% до 65% стоимости этих квартир. Разницу, то есть от 35% до 46% от цены лотов, семье придется выплатить собственными деньгами или вторым кредитом по рыночной ставке. Для больших квартир, если их купят семьи с двумя и более детьми, ситуация стала лучше: по старым правилам, с единым лимитом 6 млн рублей, на трешку в ЖК «Статум», например, льготный кредит покрывал лишь 32% цены.
Мы посчитали платежи по старым и новым правилам в двух сценариях. Условия расчета:
-
кредит на 30 лет с равными ежемесячными платежами
-
по новым правилам льготная ставка действует первые 15 лет, затем становится рыночной
-
рыночная ставка — 18,7%, это средний показатель в сентябре 2026 года
-
минимальный взнос 20% взят из старых условий программы
-
без учета страховок и материнского капитала.
Студию и однушку мы посчитали для семьи с одним ребенком, двушку — для семьи с двумя детьми, трешку — для семьи с тремя детьми.
Сценарий №1: льготный кредит на весь лимит, остальное — своими деньгами
|
Квартира |
Семья |
Разница между стоимостью квартиры и лимитом: было → стало |
Платеж по старым правилам |
Платеж по новым правилам (первые 15 лет) |
Платеж после 15 лет |
Переплата: было → стало |
|
Студия, 9,16 млн |
один ребенок |
3,16 → 3,16 млн |
36 тыс. |
52,7 тыс. |
81,4 тыс. |
6,95 → 18,13 млн |
|
Однушка, 10,98 млн |
один ребенок |
4,98 → 4,98 млн |
36 тыс. |
52,7 тыс. |
81,4 тыс. |
6,95 → 18,13 млн |
|
Двушка, 14,55 млн |
двое детей |
8,55 → 6,55 млн |
36 тыс. |
58,7 тыс. |
102 тыс. |
6,95 → 20,93 млн |
|
Трешка, 18,58 млн |
трое детей |
12,58 → 8,58 млн |
36 тыс. |
60 тыс. |
118 тыс. |
6,95 → 22,03 млн |
На итоговую переплату в первом сценарии влияют три вещи: размер кредита, ставка и рыночная ставка после 15 лет. Разложим их по отдельности.
|
Семья |
Собственные деньги |
Больше кредит (лимит вырос) |
Выше ставка |
Рыночная ставка после 15 лет |
Итого переплата |
|
Один ребенок |
без изменений |
— |
+6,01 млн |
+5,17 млн |
+11,18 млн |
|
Двое детей |
на 2 млн меньше |
+2,32 млн |
+3,86 млн |
+7,8 млн |
+13,98 млн |
|
Трое детей |
на 4 млн меньше |
+4,63 млн |
— |
+10,45 млн |
+15,08 млн |
В ежемесячном платеже картина такая:
-
у семьи с одним ребенком весь рост платежа на 16,7 тыс. рублей — это ставка 10% вместо 6%
-
у семьи с двумя детьми 12 тыс. рублей добавляют лишние 2 млн кредита и еще 10,7 тыс. — ставка 8% вместо 6%
-
у семьи с тремя детьми ставка не изменилась, а весь рост на 24 тыс. рублей — это кредит на 10 млн вместо 6 млн.
Главный вывод: самая дорогая часть новых правил — не ставка, а лимит субсидирования в 15 лет. Для многодетных именно он дает больше двух третей роста переплаты. А часть переплаты у семей с двумя и тремя детьми — это плата за то, что 2-4 млн рублей не нужно искать на взнос. Честно скажем: этот сценарий подойдет немногим. Отложить от 3,2 до 8,6 млн рублей на взнос, пока растишь маленьких детей, получается далеко не у каждой семьи.
Сценарий №2: взнос 20%, сумма сверх лимита — рыночный кредит
В этом сценарии семья вносит минимальные 20%, берет льготный кредит на весь лимит, а остаток — отдельным кредитом под 18,7% на 30 лет.
|
Квартира |
Семья |
Взнос |
Кредит сверх лимита: было → стало |
Платеж по старым правилам |
Платеж первые 15 лет |
Платеж после 15 лет |
Переплата: было → стало |
|
Студия 9,16 млн |
один ребенок |
1,83 млн |
1,33 → 1,33 млн |
56,7 тыс. |
73,4 тыс. |
102,2 тыс. |
13,1 → 24,28 млн |
|
Однушка 10,98 млн |
один ребенок |
2,2 млн |
2,78 → 2,78 млн |
79,5 тыс. |
96,2 тыс. |
124,9 тыс. |
19,84 → 31,02 млн |
|
Двушка 14,55 млн |
двое детей |
2,91 млн |
5,64 → 3,64 млн |
124,2 тыс. |
115,6 тыс. |
159 тыс. |
33,07 → 37,79 млн |
|
Трешка 18,58 млн |
трое детей |
3,72 млн |
8,86 → 4,86 млн |
174,6 тыс. |
136 тыс. |
194,1 тыс. |
48 → 44,56 млн |
В этом сценарии у семьи два кредита: дешевый льготный и дорогой рыночный под 18,7%. Новые правила меняют пропорцию между ними. Вот как это выглядит в ежемесячном платеже за первые 15 лет:
|
Квартира |
Льготная часть: было → стало |
Рыночная часть: было → стало |
Общий платеж: было → стало |
|
Студия |
36 → 52,7 тыс. (+16,7) |
20,8 → 20,8 тыс. |
56,7 → 73,4 тыс. (+16,7) |
|
Однушка |
36 → 52,7 тыс. (+16,7) |
43,6 → 43,6 тыс. |
79,5 → 96,2 тыс. (+16,7) |
|
Двушка |
36 → 58,7 тыс. (+22,7) |
88,2 → 56,9 тыс. (−31,3) |
124,2 → 115,6 тыс. (−8,6) |
|
Трешка |
36 → 60 тыс. (+24) |
138,7 → 76,1 тыс. (−62,6) |
174,6 → 136 тыс. (−38,6) |
И в переплате за весь срок:
|
Квартира |
Переплата по льготной части |
Переплата по рыночной части |
Итого |
|
Студия |
6,95 → 18,13 млн |
6,15 → 6,15 млн |
13,1 → 24,28 млн |
|
Однушка |
6,95 → 18,13 млн |
12,89 → 12,89 млн |
19,84 → 31,02 млн |
|
Двушка |
6,95 → 20,93 млн |
26,12 → 16,86 млн |
33,07 → 37,79 млн |
|
Трешка |
6,95 → 22,03 млн |
41,05 → 22,53 млн |
48 → 44,56 млн |
Логика простая. У семьи с одним ребенком лимит не вырос, поэтому рыночная часть не изменилась, а льготная подорожала. У семей с двумя и тремя детьми 2-4 млн рублей превращаются из кредита под 18,7% в кредит под 6-8%. Для трешки эта экономия перекрывает даже рыночную ставку после 15 лет. Для двушки — только первые 15 лет.
Кому новые правила выгодны, а кому нет
Цифры говорят сами за себя: чем больше детей, тем выгоднее новые условия. Но больнее всего перемены ударят по самой массовой категории покупателей — молодым семьям с одним ребенком.
Семья с одним ребенком — проигрывает. Платеж растет на 16,7 тыс. рублей в месяц с первого дня, а после 15 лет — еще сильнее. За весь срок семья переплатит на 11,2 млн рублей больше — это цена еще одной однушки в казанской новостройке. Лимит остался прежним, поэтому собственных денег нужно столько же.
Семья с двумя детьми — выигрывает сейчас, проигрывает потом. Лимит вырос до 8 млн рублей, поэтому взнос или рыночная часть кредита меньше на 2 млн. В сценарии 2 платеж первые 15 лет ниже на 8,6 тыс. рублей. Но это ловушка отложенного платежа: через 15 лет он подскочит до 159 тыс. рублей, а итоговая переплата окажется на 4,7 млн больше.
Семья с тремя детьми — выигрывает. Ставка осталась 6%, а лимит вырос до 10 млн рублей. В сценарии 2 платеж первые 15 лет ниже на 38,6 тыс. рублей, а итоговая переплата меньше на 3,4 млн — даже с рыночной ставкой после 15 лет.
Семьи с четырьмя и более детьми получают ставку 4% или 2% при лимите 10 млн рублей. Лимит у них тот же, что у семей с тремя детьми, а ставка ниже, поэтому платеж и переплата будут еще меньше.
Как снизить платеж и переплату по новым условиям
Главное правило новой семейной ипотеки: льготный кредит выгодно закрыть за 15 лет, пока действует субсидия. После этого срока весь долг обходится по рыночной ставке.
Если сразу взять льготный кредит на 15 лет, а не на 30, платеж вырастет, но переплата сократится в три-четыре раза:
|
Семья |
Кредит |
Платеж на 30 лет (первые 15 лет) |
Платеж на 15 лет |
Переплата: 30 лет → 15 лет |
|
Один ребенок, 10% |
6 млн |
52,7 тыс. |
64,5 тыс. |
18,13 → 5,61 млн |
|
Двое детей, 8% |
8 млн |
58,7 тыс. |
76,5 тыс. |
20,93 → 5,76 млн |
|
Трое детей, 6% |
10 млн |
60 тыс. |
84,4 тыс. |
22,03 → 5,19 млн |
Все суммы — в рублях. Если платеж на 15 лет не по силам, можно взять кредит на 30 лет и гасить досрочно, сокращая срок.
Что еще поможет:
-
материнский капитал в первоначальный взнос уменьшает рыночную часть кредита, которая стоит дороже всего
-
субсидированные ставки от застройщиков снижают платеж на первые годы — такие предложения можно найти в каталоге новостроек Урбан Медиа
-
рефинансирование рыночной части кредита, если ЦБ продолжит снижать ключевую ставку: следующее заседание — 23 октября
-
кредит на строительство частного дома — здесь ставка осталась 6% для всех семей.
Главное
Семейная ипотека действительно стала более адресной, отмечает эксперт агентства недвижимости «Домотека» Петр Бурунин. Теперь ее цель — поддержка многодетных семей при уменьшении расходов бюджета. «В выигрыше остались семьи с 3, 4, 5 и более детьми, для них ставки либо не изменились, либо стали ниже. При этом лимит увеличился до 10 млн. Но нужно понимать, что таких семей немного — для большинства, кто воспитывает одного ребенка, покупка жилья в Казани сильно усложнилась из-за роста ставки до 10%, — отмечает Петр Бурунин. — Единственная возможность для них сохранить ставку 6% при покупке квартиры по семейной ипотеке — это внести сразу или в течение первого года первый взнос 50% от стоимости. Но и это мало кому доступно».
Так что семейная ипотека больше не та палочка-выручалочка, какой она была последние годы.
Семьям с одним ребенком она обойдется заметно дороже: платеж вырастет на 16,7 тыс. рублей в месяц. Им стоит сравнить ее с субсидированными программами застройщиков и рассчитывать на досрочное погашение.
Семьям с двумя детьми нужно меньше собственных денег, но важно успеть закрыть кредит за 15 лет.
Для многодетных новые условия выгоднее старых.
В Казани семейной ипотеки не хватает даже на студию, поэтому главный вопрос для большинства покупателей — где взять разницу между лимитом и ценой квартиры.
Оставьте свои контакты, и специалисты по недвижимости бесплатно проконсультируют вас.
Наш менеджер свяжется с вами в ближайшее время







Авторизуйтесь, чтобы оставить комментарий